Rinuncia all'eredità per non pagare i debiti: modulo da compilare
Rifiutare l'eredità per debiti derivanti, ad esempio, da prestiti non restituiti, imposte non pagate o da attività commerciali con consistenti passività, costituisce una saggia decisione se il loro valore supera quello dei beni ereditati. Ecco i moduli da compilare.
Come evitare di pagare i debiti del defunto: rinuncia all'eredità
Principio della responsabilità pro-quota
Di norma i debiti lasciati dal defunto vengono divisi tra gli eredi in base alla percentuale di eredità che ciascuno riceve (responsabilità pro-quota). In altre parole ogni erede deve pagare solo ed esclusivamente la propria quota di debito. Questo significa che un creditore privato non può pretendere da un singolo erede l'intero pagamento della somma dovuta dal defunto.
Se quindi il defunto lascia un debito bancario di 10.000 € e ci sono due figli eredi al 50% ciascuno, la banca può chiedere a ciascun figlio al massimo 5.000 €. Se uno dei due fratelli non paga la sua parte, la banca non può rivalersi sull'altro per incassare i 5.000 € mancanti. Chiaramente il discorso cambia se il debito era solidale tra il defunto e un altro soggetto, ad esempio un coniuge o figlio che aveva firmato come coobbligato. In questo caso quest'ultimo resta obbligato per l’intero verso la banca, anche dopo la morte del coobbligato. La banca può chiedergli tutto il residuo dovuto.
Per le spese condominiali vale lo stesso discorso: per quelle accumulate prima della morte, ogni erede risponde solo della propria quota ereditaria. Per le spese condominiali maturate dopo la successione, quando l’immobile è posseduto in comunione da più eredi, l’amministratore può chiedere l’intero a uno qualsiasi dei coeredi; chi paga tutto ha poi azione di regresso sugli altri.
Principio della responsabilità solidale
Per altri debiti, in particlar modo quelli legati alle imposte sui redditi (Irpef, Irap, Ires) e sulle successioni vale la regola della responsabilità solidale. Cosa significa in pratica? Che l'Agenzia delle Entrate può bussare alla porta di un solo erede e chiedergli di pagare il 100% dell'intero debito fiscale del defunto, prescindendo dalla sua quota di eredità. Tornando all'esempio, se il debito di 10.000 € del defunto è nei confronti del fisco e non della banca, l'Agenzia delle Entrate può chiedere l'intera somma a uno solo dei due figli.
E per le altre Imposte e Tasse (IMU, TARI, Bollo Auto, Imposta di Registro e altri tributi locali o indiretti maturati prima del decesso)? Per la maggior parte dei tributi non legati ai redditi, la legge non prevede espressamente la solidarietà passiva degli eredi. Questo significa che l'ente locale (Comune per IMU/TARI) o la Regione (per il Bollo Auto), può chiedere a ciascun erede soltanto la quota di tributo corrispondente alla sua percentuale di eredità.
Si risponde dei debiti solo con l'accettazione dell'eredità
Che si tratti di responsabilità solidale o pro-quota, i familiari sono tenuti rispondere dei debiti tributari del defunto solo se hanno accettato l’eredità e quindi se hanno acquisito la qualità di erede. Ricordiamo a tal proposito che vi può essere accettazione “espressa” (una dichiarazione scritta dalla quale risulti l'intenzione di accettare l'eredità) o “tacita” (un comportamento chiaro ed inequivocabile da cui si desume la volontà di accettare l'eredità: la vendita dell’appartamento, la riscossione di crediti del defunto, ecc.).
Con l’accettazione dell’eredità, il familiare risponde, dunque, di tutte le obbligazioni (comprese quelle di natura tributaria) facenti capo al de cuius, anche con il proprio patrimonio personale nel caso in cui quello dell’estinto non fosse sufficiente.
Ricordiamo che l'alternativa alla rinuncia è l'accettazione dell'eredità con beneficio di inventario. In questo caso i debiti del defunto verranno pagati soltanto con il patrimonio della persona deceduta e nel limite del suo valore e gli eredi non subiranno aggressioni al proprio patrimonio personale.
Debiti che non si trasmettono agli eredi
E' importante sottolineare che il pagamento da parte degli eredi non è dovuto sempre e comunque. Per essere più precisi ci sono debiti che non si trasmettono agli eredi, neppure nel caso in cui questi abbiano accettato l'eredità.
Ci riferiamo, ad esempio, alle contravvenzioni, vale a dire alle multe elevate per infrazioni al codice della strada. Dunque se un erede si vede notificare un verbale per divieto di sosta o per eccesso di velocità intestato ad una persona deceduta, può chiederne l’archiviazione in quanto il debito non è trasmissibile agli eredi. A tal fine si può utilizzare questo
Analogo discorso vale per le sanzioni tributarie. Abbiamo visto nel paragrafo precedente come gli eredi non possono esimersi dal saldare i debiti maturati dal de cuius nei confronti di enti come l'Agenzia delle Entrate, il Comune o la Regione, tuttavia gli stessi non possono essere chiamati a rispondere anche delle sanzioni applicate dagli enti di riscossione per omesso o tardivo versamento delle imposte. Questi ultimi possono pretendere dagli eredi solo gli interessi di mora e di ritardato iscrizione a ruolo (che maturano per il semplice decorso del tempo).
Questo significa che se gli eredi ricevono una cartella esattoriale intestata al defunto, sono certamente tenuti a saldarla, ma limitatamente alle somme evase o dovute dal defunto e ai relativi interessi, con esclusione quindi di sanzioni e soprattasse (art.8 D.Lgs. n. 472/1997). Per questo motivo gli eredi possono chiedere all’Amministrazione Finanziaria di riformulare la cartella addebitando soltanto i tributi agli eredi e non anche le sanzioni. Questo il
da compilare e trasmettere.
Se gli eredi esprimo, invece, la propria rinucia all’eredità, possono opporsi al pagamento dell'imtera somma riportata in cartella, inviando una richiesta di archiviazione del provvedimento. Questo il
E’ consigliabile trasmettere le comunicazioni non solo all’ufficio competente (ufficio tributario creditore che figura nella cartella), ma anche al soggetto incaricato dell’esercizio dell’attività di riscossione di tributi (es. Agenzia Entrate Riscossione - ex Equitalia).
Tra i debiti che non si trasmettono agli eredi, ci sono anche quelli legati alle sanzioni amministrative, vale a dire a quelle sanzioni conseguenti, ad esempio, al mancato rispetto delle norme sulla sicurezza nei luoghi di lavoro, all'emissione di assegni a vuoto, alla violazione degli obblighi di previdenza e assistenza sociale e via discorrendo.
Non sono trasmissibili agli eredi neppure le sanzioni penali, i debiti di gioco o quei debiti legati, ad esempio, al mancato pagamento di un'opera d'arte realizzata su commissione.
Cos'hanno in comune tutti questi debiti? Sono tutti debiti "personali" del defunto, come tali non cadono in successione e si estinguono con la morte del debitore.
Come comunicare la rinuncia all'eredità?
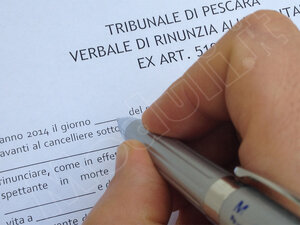
La rinuncia all’eredità deve essere effettuata in una delle due forme previste: davanti a un notaio oppure presso la cancelleria del Tribunale competente per la successione. Non sono invece sufficienti una lettera, un’e-mail, un messaggio o una dichiarazione resa verbalmente.
Presso il Tribunale
Procedura
La dichiarazione viene resa davanti al cancelliere del Tribunale del luogo in cui il defunto aveva l’ultimo domicilio (questo il modulo rinuncia eredità Tribunale). È possibile presentarsi personalmente oppure agire tramite una procura speciale notarile.
Vantaggi
- costi generalmente inferiori;
- procedura diretta e con valore pubblico;
- iscrizione dell’atto nel Registro delle successioni.
Svantaggi
- è necessario rivolgersi al Tribunale territorialmente competente;
- possono essere richiesti appuntamento e ulteriori adempimenti;
- potrebbero verificarsi lunghi tempi di attesa.
Presso un notaio
Procedura
Il notaio raccoglie la dichiarazione di rinuncia e cura gli adempimenti successivi, compresa l’iscrizione nel Registro delle successioni.
Vantaggi
- assistenza nella redazione dell’atto e nella verifica della situazione;
- maggiore flessibilità nella scelta dello studio notarile;
- possibilità di procedere anche tramite procura speciale.
Svantaggi
- il costo è generalmente più elevato rispetto alla procedura in Tribunale.
Entro quali termini presentare la rinuncia?
I termini dipendono soprattutto dal fatto che l’erede si trovi o meno nel possesso dei beni ereditari.
Se l'erede possiede tutti o alcuni beni del defunto, ha a disposizione 3 mesi dalla morte. Se invece l'erede non possiede beni ereditari, ha tempo 10 anni dall'apertura della successione, cioè dalla morte.
Va aggiunto che il Giudice, su richiesta di un interessato, può fissare un termine. In questo caso la rinuncia va fatta entro il termine stabilito dal Giudice.
Che cosa si intende per “possesso dei beni”
Non è necessario essere formalmente proprietari dei beni del defunto: si può essere considerati nel loro possesso anche quando li si utilizza, amministra o gestisce come propri. È il caso, ad esempio, di chi abita un immobile ereditario, riscuote i canoni di locazione o utilizza conti correnti e beni mobili appartenuti al defunto.
In queste situazioni inizia a decorrere il termine di tre mesi previsto dalla legge. Se entro tale termine non viene effettuata la rinuncia all’eredità né vengono compiuti gli adempimenti necessari per accettarla con beneficio d’inventario, l’eredità può essere considerata accettata puramente e semplicemente, con il rischio di rispondere dei debiti ereditari anche con il proprio patrimonio.
Poiché termini ed effetti possono variare in base alla situazione concreta, è consigliabile rivolgersi a un notaio o a un professionista qualificato.
I debiti del defunto si prescrivono?
Gli eredi possono scamparla anche nel caso in cui i debiti contratti dal defunto siano caduti in prescrizione. Ricordiamo che la prescrizione è un istituto giuridico che prevede la perdita di un diritto nel momento in cui lo stesso non viene esercitato entro un termine prefissato dalla legge. Tale termine varia in funzione del tipo di debito contratto. A titolo di esempio, il termine di prescrizione è di
- 10 anni per i debiti erariali (Irpef, Iva, Ires, Imposta di registro, ecc.), decorrente dalla scadenza del termine per il pagamento;
- 10 anni per il canone Rai, decorrente dalla fine di gennaio dell’anno in cui sarebbe dovuto essere corrisposto;
- 5 anni per i tributi locali (IMU, TARI, ecc.), decorrente dall'anno di riferimento del pagamento;
- 5 anni per i contributi previdenziali Inps (successivi al 1.01.2016), decorrente dall'anno di riferimento del pagamento. Per i contributi anteriori alla data del 1.01.2016 il termine è di 10 anni;
- 5 anni per le contravvenzioni stradali, decorrente dalla data dell'infrazione;
- 3 anni per il bollo auto, decorrente dal 1 gennaio dell’anno successivo a quello in cui sarebbe dovuto essere corrisposto;
- 10 anni per le rate di mutuo e più in generale per i debiti con banche e finanziarie;
- 5 anni per le bollette di telefono e pay tv, decorrente dalla data di scadenza espressa in fattura;
- 2 anni per le bollette di acqua, luce e gas, decorrente dalla data di scadenza indicata in fattura;
- 5 anni per il canone di affitto e le spese condominiali.
Ora è bene sottolineare che nel momento in cui il creditore invia al debitore una qualsiasi comunicazione (un sollecito, una cartella, un atto di pignoramento, ecc.), il termine di prescrizione si interrompe e comincia nuovamente a decorrere. Dunque è molto importante che gli eredi siano a conoscenza anche di eventuali comunicazioni trasmesse dal creditore al de cuius.
Dal nostro portale si possono scaricare diversi modelli con cui far valere la prescrizione. Ne citiamo alcuni:
E se il debitore (defunto) avesse ricevuto una cartella esattoriale? In questo caso poco o nulla cambierebbe, dal momento che la cartella facendo riferimento al mancato pagamento dell'IVA, del bollo o dell'IMU, si dovrebbe ancora una volta far riferimento, ai fini della prescrizione, al termine associato ad ogni specifico debito.
Diverso è se il debitore, una volta ricevuta la cartella, avesse proposto ricorso in Tribunale e l'istanza di archiviazione fosse stata rigettata dal Giudice. In questo caso specifico, indipendentemente dall'oggetto della cartella, il termine di prescrizione sarebbe di 10 anni dalla data della sentenza di condanna.